Une boulangerie peut bénéficier d’un tarif réduit d’accise sur l’électricité si son activité, ses consommations et ses caractéristiques fiscales répondent aux conditions d’un régime prévu par la réglementation française. Le fait d’utiliser des fours électriques ou de recevoir une facture énergétique élevée ne suffit pas à établir ce droit.
Pour vérifier une éventuelle éligibilité, il faut procéder dans un ordre précis : qualifier l’activité réellement exercée, identifier le régime fiscal susceptible de s’appliquer, calculer les indicateurs exigés et contrôler les consommations concernées. Cette méthode permet ensuite de déterminer si une attestation au fournisseur ou une régularisation auprès de l’administration fiscale est envisageable.
Les règles applicables en 2026 nécessitent une attention particulière : certaines catégories de tarifs réduits ont été modifiées, et les attestations antérieures ne permettent pas toujours de déterminer le traitement fiscal actuel.
Une boulangerie peut-elle bénéficier d’une accise réduite ?
L’accise sur l’électricité est une taxe intégrée à la facturation énergétique. Elle correspond à l’imposition historiquement désignée par les appellations CSPE ou TICFE. En France, le Code des impositions sur les biens et services prévoit des tarifs normaux, des tarifs réduits et des exonérations dont l’application dépend de conditions légales spécifiques.
Une boulangerie utilisant des fours, des chambres froides, des pétrins ou des équipements de fermentation peut avoir une consommation électrique importante. Cette caractéristique ne constitue cependant pas une qualification fiscale. L’entreprise doit examiner la nature de sa fabrication, les usages de l’électricité et, selon la catégorie concernée, son intensité énergétique.
Les codes NAF 1071A, 1071B, 1071C et 1071D permettent de repérer différentes activités de boulangerie, de pâtisserie ou de fabrication de produits de boulangerie. Ils sont utiles pour orienter l’examen, mais ne prouvent ni la qualification industrielle exigée par certains dispositifs ni la satisfaction des autres critères.
Une boulangerie dont les factures comportent l’accise au taux normal peut avoir intérêt à vérifier son activité, son intensité énergétique et les consommations concernées avant d’envisager une régularisation. La ressource consacrée au remboursement CSPE pour boulangerie, publiée par Opéra Énergie, présente les critères sectoriels et les démarches possibles. Elle peut aider à préparer cette analyse, sans préjuger de l’éligibilité fiscale ni du montant qui pourrait être récupéré.
Comment contrôler les conditions d’éligibilité ?
La première étape consiste à déterminer ce que fait réellement l’établissement et à quels usages correspondent ses consommations. Il faut ensuite identifier, parmi les catégories fiscales prévues par le Code des impositions sur les biens et services, celle qui pourrait couvrir cette activité. Les indicateurs d’intensité énergétique ne doivent être calculés qu’en fonction des conditions propres au régime ainsi identifié.
Cette distinction évite deux erreurs : considérer que le code NAF suffit à ouvrir un droit, ou confondre le montant total de la facture d’électricité avec la charge fiscale utilisée pour apprécier l’électro-intensité. La facture comprend plusieurs composantes ; le calcul fiscal suit une définition réglementaire précise.
La documentation sectorielle évoque, pour certaines activités électro-intensives, un montant d’accise calculé au taux plein représentant au moins 0,5 % de la valeur ajoutée. Ce repère ne constitue ni un seuil universel ni une condition suffisante pour toutes les catégories applicables en 2026. Il faut contrôler la définition de la valeur ajoutée, la méthode de calcul et les éventuelles autres conditions prévues pour le dispositif considéré.
La valeur ajoutée et les autres indicateurs pertinents doivent être établis à partir des données comptables et des formulaires appropriés. La DGFiP renvoie notamment aux formulaires 2040-TIC-VP-GC, 2040-TIC-VA-GC et 2040-TIC-VA-E pour les calculs d’intensité énergétique, selon les situations.
- Identifier l’activité réelle. Examiner les opérations de fabrication, le code NAF et les usages électriques pour repérer le régime fiscal susceptible de s’appliquer.
- Rassembler les consommations. Relever les kWh, les périodes facturées, les points de livraison et les montants d’accise. Pour les calculs, 1 MWh correspond à 1 000 kWh.
- Établir les données comptables. Déterminer la valeur ajoutée ou les autres grandeurs requises à l’aide des formulaires correspondant au dispositif envisagé.
- Comparer et documenter. Vérifier les résultats face aux conditions légales applicables à chaque période, puis conserver les calculs et leurs justificatifs.
La documentation fiscale des consommateurs publiée par la DGFiP présente les attestations, les formulaires de calcul et les obligations de contrôle. Elle permet de passer d’un premier examen de la situation à une justification fiscale fondée sur les règles applicables.
Tarif réduit sur les factures ou remboursement : quelle démarche ?
Lorsqu’une consommation relève effectivement d’un tarif réduit, deux voies sont possibles : faire appliquer ce tarif par le fournisseur d’électricité ou régulariser après facturation une accise payée au-delà du montant dû. La différence porte principalement sur le moment de la démarche et sur son interlocuteur.
| Critère | Application par le fournisseur | Régularisation après facturation |
|---|---|---|
| Situation | Éligibilité identifiée pour les fournitures concernées | Accise précédemment acquittée au-delà du montant dû |
| Interlocuteur | Fournisseur d’électricité | DGFiP |
| Support principal | Attestation adaptée au régime fiscal | ERA conservé et déclaration 3310-TIC en cas d’écart |
| Vérification | Conditions d’éligibilité et usages déclarés | Consommations, taux, périodes et délais |
Pour l’application directe, l’entreprise éligible transmet une attestation à son fournisseur afin de faire appliquer le tarif déclaré aux fournitures concernées. Elle reste responsable de vérifier sa situation en fin d’exercice. L’attestation ne remplace donc pas le contrôle de l’activité, de l’intensité énergétique et des consommations réelles.
Pour la régularisation, l’entreprise établit un état récapitulatif annuel, ou ERA, permettant de ventiler les consommations selon leurs usages et leurs tarifs. Ce document constitue un outil de calcul, réalisé pour les points de livraison concernés. Il est conservé et présenté à la DGFiP sur demande, sans être systématiquement joint à la déclaration.
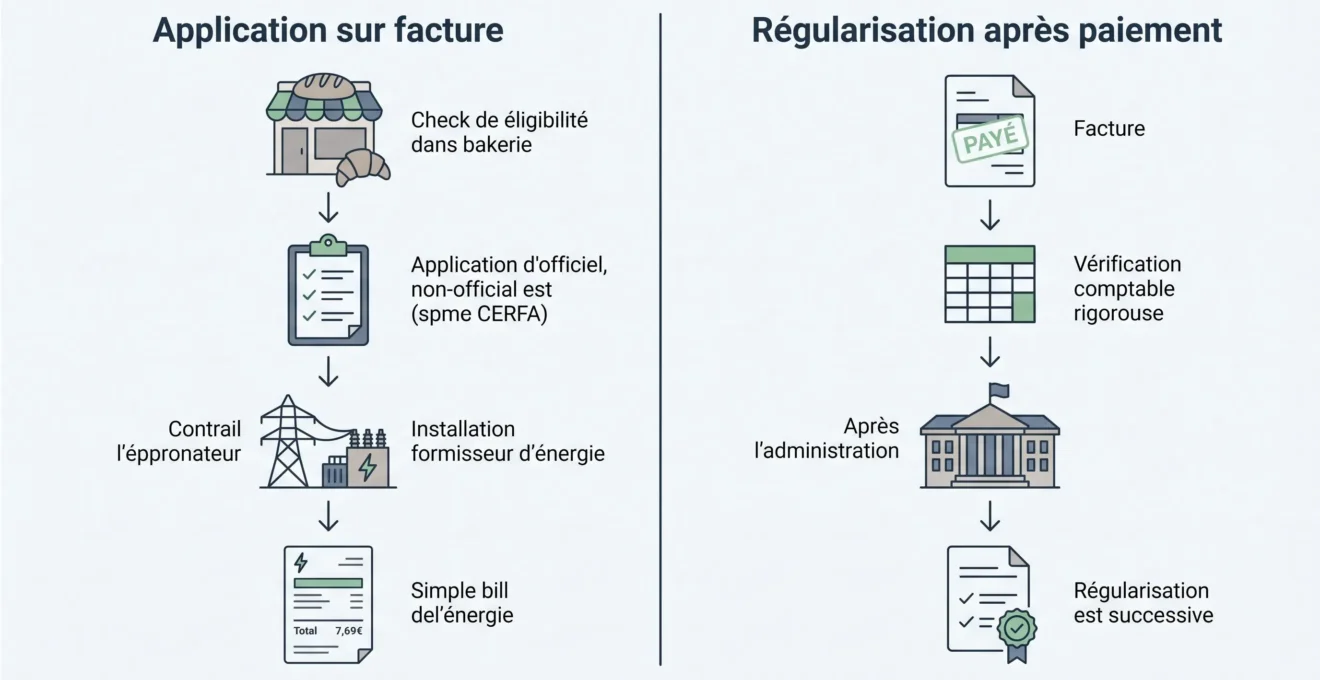
Lorsqu’un écart positif ou négatif ressort de l’ERA, la déclaration 3310-TIC doit être déposée en annexe à la déclaration de TVA. Un écart indiquant une accise insuffisamment acquittée peut conduire à un versement complémentaire ; un trop-payé peut ouvrir la voie à un remboursement. Un résultat nul ne nécessite pas de régularisation.
Quelles précautions prendre avec les règles de 2026 ?
La loi de finances du 19 février 2026 a modifié la structure de certaines catégories de tarifs réduits d’accise sur l’électricité, en particulier pour les activités électro-intensives et celles exposées à la concurrence internationale. Ces changements ont une incidence sur les catégories fiscales utilisées et sur les attestations correspondantes.
Les dispositions fiscales de 2026 publiées au BOFiP précisent les modalités d’application, notamment le remplacement des attestations devenues inadaptées aux catégories modifiées. Les entreprises concernées doivent utiliser une nouvelle attestation 2040-TIC-ATT-E-SD pour les fournitures auxquelles cette obligation s’applique.
Attention aux anciennes attestations : les entreprises touchées par la modification des catégories doivent établir une nouvelle attestation adaptée. Une tolérance permet toutefois d’utiliser les attestations établies selon l’ancien régime pour les fournitures d’électricité antérieures au 1er janvier 2027 dans les situations concernées. Cette tolérance documentaire ne dispense pas de vérifier le tarif légal applicable à la période de consommation.
Les tarifs applicables doivent également être distingués selon les dates : les dispositions de 2026 prévoient des règles de prise d’effet et des mesures transitoires propres à certaines fournitures du début de l’année. Une régularisation portant sur plusieurs exercices ne peut donc pas être établie à partir d’un taux unique.
Le calendrier des obligations dépend aussi de la démarche. Le bilan annuel et un éventuel versement complémentaire suivent des échéances liées notamment au régime de TVA, tandis que le remboursement relève de son propre délai de dépôt.
La demande de remboursement ne peut intervenir qu’après la clôture de l’exercice concerné. Elle doit être formulée au plus tard le 31 décembre de la deuxième année suivant celle du paiement de la taxe ou de l’émission de la facture, suivant les conditions de la procédure administrative. Classer les factures par exercice permet de contrôler cette échéance et les taux applicables à chaque période.
Comment estimer un éventuel trop-payé sans se tromper ?
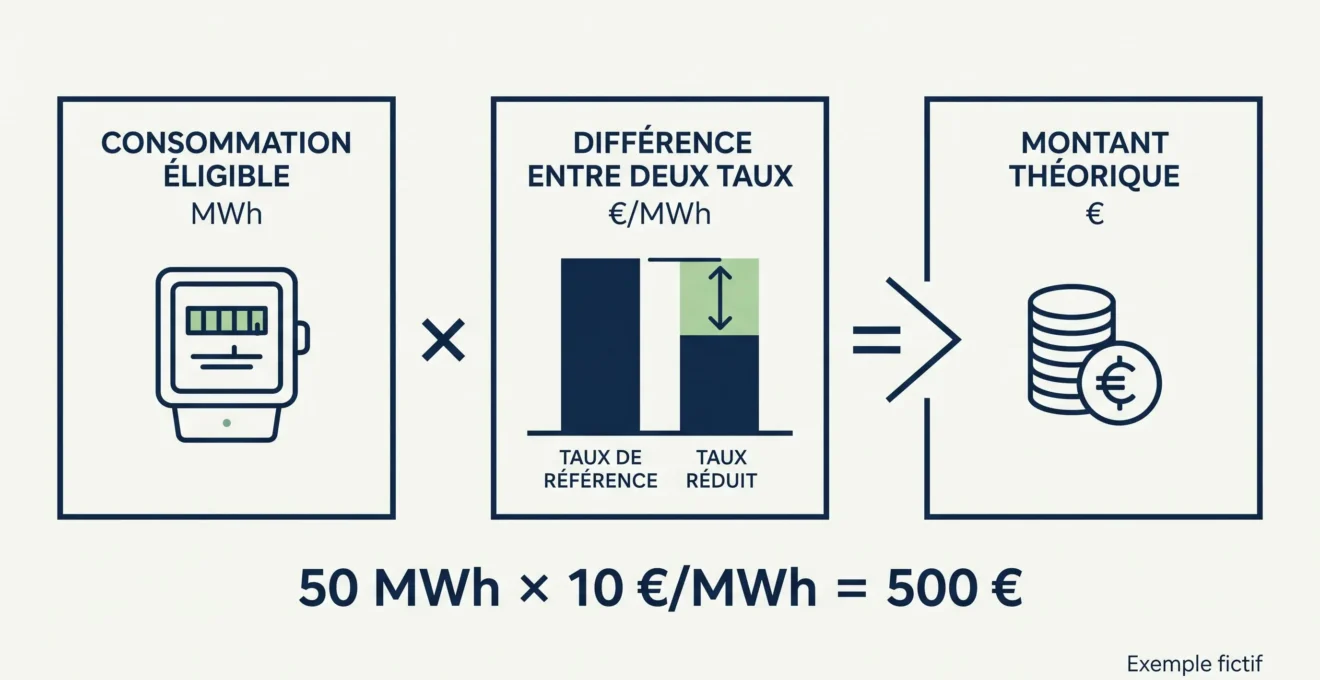
Une estimation suppose de disposer de trois informations correctement rapprochées. Les MWh éligibles sont déterminés à partir des relevés de consommation et des usages concernés. Le taux initialement appliqué se retrouve dans les factures, tandis que le taux théoriquement dû dépend du régime fiscal dont les conditions sont effectivement remplies. Les deux taux doivent correspondre à la même période.
La formule de principe est : consommation éligible en MWh × différence de taux en €/MWh = montant théorique en euros.
Prenons un exemple entièrement fictif : une boulangerie disposerait de 50 MWh éligibles, avec une différence hypothétique de 10 €/MWh entre le taux facturé et le taux applicable. Le calcul donnerait 50 × 10 = 500 €. Les chiffres illustrent uniquement le mécanisme mathématique. Ils ne correspondent pas à un barème officiel de 2026 et ne préjugent pas du résultat d’une demande réelle.
Le calcul peut aussi devoir être ventilé si les périodes, les usages ou les taux applicables diffèrent. Une estimation globale réalisée avant de qualifier les consommations peut alors surestimer le montant récupérable. Le résultat définitif dépend du bilan fiscal et des éventuelles autres régularisations.
Il faut enfin distinguer le prélèvement fiscal du prix contractuel de l’électricité. L’optimisation des contrats énergétiques porte sur les offres, leurs conditions et les caractéristiques de la fourniture, tandis que l’accise réduite dépend des conditions légales. Un contrat avantageux ne constitue donc pas, en lui-même, une preuve d’éligibilité fiscale.
Le suivi fiscal peut ensuite être rapproché d’autres indicateurs de gestion, sans les confondre. Le pilotage des encours clients, par exemple, aide à analyser les créances et les délais d’encaissement, deux dimensions de la trésorerie distinctes de la fiscalité énergétique.
Avant toute demande : vérifier et conserver les justificatifs
La préparation d’un dossier fiscal exploitable repose sur la concordance entre les consommations facturées, l’activité réellement exercée, les critères du dispositif examiné et les informations comptables utilisées pour les calculs.
- Les factures d’électricité correspondant aux périodes examinées.
- Les volumes consommés et les points de livraison concernés.
- Les justificatifs de l’activité réellement exercée.
- Les données comptables nécessaires au calcul de l’intensité énergétique.
- Les attestations éventuelles et les états récapitulatifs annuels.
- Les dates et éléments permettant de contrôler les délais de régularisation.
Une fois les critères examinés et les justificatifs réunis, l’entreprise peut déterminer si elle doit préparer une attestation pour les prochaines fournitures, demander une régularisation pour des périodes antérieures ou maintenir la taxation déjà appliquée. La décision dépend du régime effectivement applicable et du résultat documenté des calculs.
Une fois les justificatifs fiscaux réunis, la préparation du rapport financier constitue une prochaine étape pour replacer les charges d’électricité dans le suivi global de l’entreprise.